‘De grootste Wtp-uitdaging is niet de overstap, maar de activatie’
Slechts veertien minuten, oftewel 840 seconden: zo weinig tijd besteden Nederlanders gemiddeld per jaar aan hun pensioen. Dat bleek uit onderzoek van pensioen-professor Lisa Brüggen. Gevaarlijk weinig, vindt ze. Want in de Wet toekomst pensioenen (Wtp) zijn veel keuzes te maken. En die bepalen wel je inkomen als je met pensioen gaat. Maar hoe krijg je als werkgever je mensen in beweging?
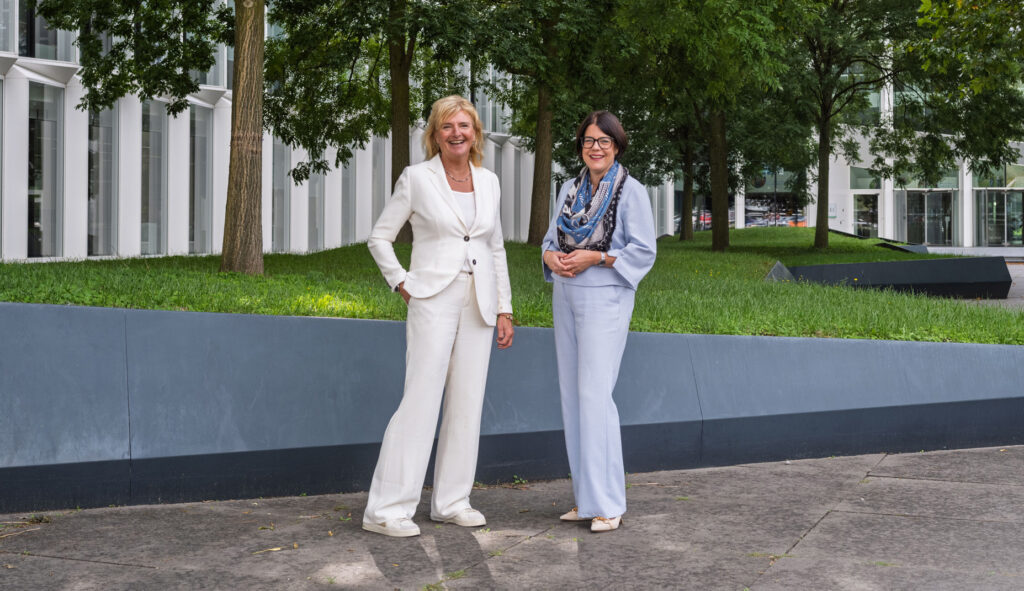
Ter vergelijking: elke dag besteden Nederlanders gemiddeld bijna twee uur aan social media. Dat betekent: elk etmaal acht keer langer (!) dan we in een heel jaar nadenken over ons pensioen. En dat terwijl pensioen zoveel belangrijker is dan alweer een leuke video; het bepaalt ons inkomen straks.
Maar waaróm denken mensen zo weinig na over hun pensioen? Waarom brengt meer informatie lang niet altijd meer betrokkenheid? En hoe krijg je als werkgever dit thema wél bij je medewerkers tussen de oren? Dit zijn relevante vragen voor werkgevers omdat pensioen een belangrijk onderdeel is van goed werkgeverschap. Daarover spreken we met Lisa Brüggen, hoogleraar financiële dienstverlening aan Maastricht University, bijzonder hoogleraar Pensioencommunicatie en keuzebegeleiding en directeur van kennisnetwerk Netspar, en met Marianne de Boer, chief commercial officer (CCO) Pensioenen bij a.s.r.
Het is meestal geen informatieprobleem, het is een betrokkenheidsprobleem
Werknemers vinden pensioen wel degelijk belangrijk, blijkt uit onderzoek. Waarom doen ze er toch zo weinig mee?
Brüggen: ‘We weten uit onderzoek dat weten en doen twee verschillende dingen zijn. Vrijwel iedereen begrijpt dat pensioen belangrijk is. Tegelijk zien we dat deelnemers gemiddeld maar heel weinig tijd besteden aan hun pensioeninformatie. Dat heeft veel te maken met wat we in de gedragswetenschap present bias noemen: mensen kennen meer waarde toe aan vandaag dan aan iets wat misschien pas over dertig of veertig jaar speelt. Ze denken: daar ga ik morgen eens rustig voor zitten. Alleen komt dat morgen vaak nooit. Daarnaast is “pensioen” voor veel mensen geen positief woord. Het klinkt als oud zijn, stoppen met werken, achteruitgaan. Dat maakt de drempel om ermee aan de slag te gaan alleen maar groter.’
De Boer: ‘Zelfs de vele media-aandacht voor de Wtp helpt maar ten dele. Mensen denken: mijn werkgever heeft het geregeld, dus het zal wel goed zijn. Terwijl juist onder de Wtp de keuzes van nu grote invloed hebben op je inkomen later.’
Brüggen: ‘Precies daarom is meer informatie niet automatisch de oplossing. We hebben meestal geen informatieprobleem. Het is een betrokkenheidsprobleem.’
De Wtp geeft werknemers meer keuzes. Is dat eigenlijk wel een voordeel?
De Boer: ‘Dat hangt ervan af waar je vandaan komt. Wie al een beschikbare premieregeling had, kende veel van deze keuzes al: de vaste of variabele uitkering en de beleggingskeuze bestonden daar ook vóór de Wtp. Maar wie uit een middelloonregeling komt, krijgt er juist flink wat keuzes bij. Daarom is het belangrijk dat je uitlegt wat de keuzeopties zijn, zowel tijdens de opbouw van je pensioen als wanneer je met pensioen gaat en al met pensioen bent. En je moet uitleggen wat de gevolgen van elk van die keuzes zijn. Neem de keuze tussen vast en variabel pensioen. Vast klinkt betrouwbaar en veilig. Maar vast betekent ook: geen inflatiecorrectie. Dus de koopkracht van zo’n vast pensioen neemt door inflatie wel geleidelijk af. Je moet verder kijken dan alleen het bedrag dat je op je rekening krijgt.’
Brüggen: ‘In de gedragseconomie zien we ook dat meer keuze lang niet altijd leidt tot betere keuzes. Integendeel: bij te veel opties raken mensen het overzicht kwijt, stellen beslissingen uit of kiezen simpelweg voor de optie die “het veiligst voelt”. Goede keuzebegeleiding draait daarom om inzicht geven. Zodat mensen hun opties snappen en dán kiezen wat het best bij ze past.’
Daar hebben we toch pensioenportalen en Mijnpensioenoverzicht voor, werken die niet?
Brüggen: ‘Jazeker, Nederland loopt internationaal voorop met digitale pensioenportalen. Ze zijn overzichtelijk, interactief en laten goed zien wat de gevolgen van verschillende keuzes zijn. Maar het probleem zit in de activatie. De vraag is hoe je mensen zover krijgt dat ze er ook daadwerkelijk iets mee doen.’
De Boer: ‘Dat herkennen wij heel sterk. Een goed portaal is belangrijk, maar geen wondermiddel. Daarom vinden we het ook belangrijk om verder te ondersteunen dan alleen het bieden van een portaal, door informatie te delen in presentaties, webinars en sessies op de werkvloer. Soms helpen we medewerkers zelfs letterlijk met inloggen. Dat klinkt bijna te simpel, maar juist die eerste stap is vaak de hoogste drempel. Als mensen hun situatie eenmaal hebben gezien, is pensioen opeens veel minder abstract.’
Je moet communicatie blijven testen in plaats van aannemen dat iets werkt
Welk acties kan een werkgever nog meer ondernemen om werknemers te activeren?
Brüggen: ‘Soms verrassend kleine dingen. We hebben onderzoek gedaan waarbij we alleen de tussenkopjes van een nieuwsbrief veranderden. De inhoud bleef verder precies hetzelfde. Toch zagen we daarna een duidelijke stijging van het aantal mensen dat inlogde op het pensioenportaal. Dat laat zien hoe groot de invloed van woordkeuze kan zijn. Tegelijk bestaat er geen wondermiddel. Sommige gedragsinterventies werken heel goed, andere nauwelijks of zelfs averechts. Daarom moet je communicatie blijven testen in plaats van aannemen dat iets werkt.’
De Boer: ‘Die inzichten gebruiken wij ook. We maken pensioen altijd zo concreet mogelijk. Tijdens bijeenkomsten bij werkgevers beginnen we soms helemaal niet met pensioen, maar starten we met de vraag wat een kop koffie of een biertje tien jaar geleden kostte en hoeveel nu. Dan snapt iedereen meteen het effect van inflatie op koopkracht. En waarom pensioen over veel meer gaat dan alleen het bedrag dat je straks ontvangt.’
Brüggen: ‘Pensioenprofessionals denken vanuit de regeling, de techniek, terwijl deelnemers denken vanuit hun leven, hun inkomen, hun gezin, hun huis of hun plannen. Als je daar goed op aansluit, wordt je pensioeninformatie echt relevant.’
Wanneer staan mensen vooral open voor pensioeninformatie?
Brüggen: ‘Vooral bij ingrijpende life events zoals een nieuwe baan, een salarisverhoging, een verhuizing, de geboorte van een kind of juist een scheiding. Op zulke momenten kijken mensen vanzelf met meer aandacht naar hun financiële toekomst. Dat betekent ook dat pensioencommunicatie nooit “af” is. Iemands inkomen, gezinssituatie, woonlasten en toekomstplannen veranderen. Goede keuzebegeleiding beweegt daarin mee.’
De Boer: ‘Dat zien wij dagelijks: een algemene mailing is veel minder effectief dan een persoonlijk gesprek als iemand promotie maakt of meer gaat verdienen. Dan is pensioen ineens onderdeel van een persoonlijke financiële afweging. Daarom geloven wij ook niet in generieke communicatiecampagnes. Je moet aansluiten bij momenten waarop het onderwerp voor een medewerker écht actueel is.’
Pensioeninformatie van werkgevers wordt aanzienlijk beter gelezen dan die van pensioenuitvoerders. Hoe komt dat?
De Boer: ‘Vooral doordat werkgevers veel dichter bij hun medewerkers staan. Bovendien ken je als werkgever je mensen en de momenten waarop er voor hen iets verandert. Dát zijn voor werkgevers de beste momenten om erover te beginnen en om een financieel adviseur naar voren te schuiven.’
Brüggen: ‘De gekozen insteek is ook belangrijk. Goede keuzebegeleiding gaat niet over vertellen wat iemand moet kiezen. Het gaat over mensen helpen begrijpen welke keuzes ze hebben en wat de gevolgen daarvan kunnen zijn. Uiteindelijk blijft de beslissing altijd van de deelnemer zelf. Daarbij helpt het ook om niet altijd met het woord “pensioen” te beginnen. Soms sluit “inkomen voor later” veel beter aan bij de manier waarop mensen zelf naar hun toekomst kijken.’
Zonder goede portalen, persoonlijke dashboards en rekentools kun je mensen überhaupt geen inzicht geven
Persoonlijk contact werkt dus beter. Is al die digitale communicatie dan zinloos?
De Boer: ‘Nee, zeker niet. Zonder goede portalen, persoonlijke dashboards en rekentools kun je mensen überhaupt geen inzicht geven. Maar het moet en-en zijn. We zien bijvoorbeeld dat werknemers tijdens een webinar of live bijeenkomst op de werkvloer veel meer vragen dan via hun portaal.’
Brüggen: ‘Dat zien wij ook; technologie en persoonlijk contact versterken elkaar. Een portaal kan laten zien wat een keuze financieel betekent. Een gesprek helpt mensen vervolgens om die informatie te plaatsen in hun eigen leven. Die combinatie is veel krachtiger dan alleen een digitaal kanaal of alleen een presentatie.’
Gaat AI ons hier de komende jaren bij helpen?
Brüggen: ‘Daar wordt op dit moment veel interessant onderzoek naar gedaan. Een belangrijk inzicht uit de gedragswetenschap is dat veel mensen zich nauwelijks verbonden voelen met hun toekomstige zelf. Daarom onderzoeken we toepassingen waarbij mensen met behulp van AI of virtual reality letterlijk een oudere versie van zichzelf zien en zelfs kunnen chatten met hun toekomstige zelf. Internationaal zien we daar al veelbelovende resultaten van, al staan we nog aan het begin van die ontwikkeling.’
De Boer: ‘Ook wij kijken met veel belangstelling naar dat soort toepassingen. Denk aan persoonlijke scenario’s, interactieve visualisaties of tools die laten zien wat een keuze vandaag betekent voor het inkomen van de “oudere jij”. Zulke technologie maakt pensioen beter voelbaar.’
Brüggen: ‘Precies. Ik denk overigens niet dat de grootste vooruitgang komt van één spectaculaire AI-toepassing. Het zal een combinatie zijn van gedragsinzichten, data en technologie. Daardoor kun je steeds persoonlijker communiceren: met de juiste boodschap, op het juiste moment en op een manier die past bij de deelnemer.’
Waarom is financiële fitheid óók een taak voor werkgevers?
Brüggen: ‘Omdat pensioen en financiële zekerheid grote invloed hebben op het dagelijkse leven van mensen. Die brengen rust, overzicht en vertrouwen in de toekomst. Uit onderzoek weten we dat geldzorgen kunnen leiden tot stress, concentratieproblemen, gezondheidsklachten en uitval. Dus dat is ook direct werkgeversbelang.’
De Boer: ‘Daarom zien wij werkgevers naast financiële fitheid ook steeds vaker investeren in vitaliteit en duurzame inzetbaarheid. Zodat medewerkers ontspannen, tevreden én gezond hun pensioenleeftijd kunnen bereiken en er daarna ook nog van kunnen genieten. Daarom bieden we al onze klanten bij hun pensioenregeling ook a.s.r. Vitality aan. Daarmee stimuleren werkgevers hun medewerkers om gezonde keuzes te maken en worden medewerkers beloond door te bewegen, zoals wandelen.’
Zie de overstap naar Wtp niet als het einde van een project, maar als het begin van financiële fitheid voor je medewerkers
Wat is jullie belangrijkste advies aan werkgevers?
Brüggen: ‘Denk niet vanuit pensioen maar vanuit mensen. Werknemers vragen zich af of ze een huis kunnen kopen, minder kunnen gaan werken of straks voldoende inkomen hebben. Als je daarbij aansluit, is pensioen opeens heel concreet en belangrijk.’
De Boer: ‘Daarop aanvullend: zie de overstap naar Wtp niet als het einde van een project, maar als het begin van financiële fitheid voor je medewerkers. De overstap is pas het begin. Nu komt het gesprek op gang. Niet door ze te vertellen welke keuzes ze moeten maken, maar door te zorgen dat ze de kennis en inzicht hebben om hun beste keuzes te maken. Ook dát is goed werkgeverschap: een goed pensioen bieden, én het inzicht om daarin de beste keuzes te maken.’
Marianne de Boer
 is chief commercial officer (CCO) Pensioenen bij a.s.r. Zij is verantwoordelijk voor sales, klantbediening en business development. Daarnaast is zij medebestuurder in de premiepensioeninstelling (PPI) van a.s.r. Marianne heeft ruim 25 jaar ervaring in de pensioen- en levensverzekeringssector, onder andere als directeur bij BeFrank en CEO bij Aegon Cappital.
Lisa Brüggen
 is hoogleraar Financiële Dienstverlening aan Maastricht University en bijzonder hoogleraar Pensioencommunicatie en Keuzebegeleiding aan Tilburg University. Daarnaast is zij directeur van Netspar, het kennisnetwerk waarin circa 400 wetenschappers samenwerken met pensioenfondsen, verzekeraars, sociale partners, ministeries en toezichthouders. Haar onderzoek richt zich op financiële besluitvorming, gedragswetenschap en de vraag hoe mensen betere pensioenkeuzes kunnen maken. Ook is zij lid van de Raad van Toezicht van het Nibud.
Een pensioen dat past bij jouw bedrijf
Als je je als werkgever nu verdiept in de Wet toekomst pensioenen, kun je later zorgen voor een pensioenregeling die past bij jou én je werknemers. Samen met adviseurs, helpt a.s.r. jou hierbij. Met een pensioenregeling van a.s.r. draag je niet alleen bij aan financiële fitheid, maar ook aan mentale en fysieke fitheid met diensten als a.s.r. Vitality. Zo investeer je samen met a.s.r. in de lange termijn.